 TauRes Logo
Die Digitale Rentenübersicht
Der Kassensturz fürs Alter: Was die Digitale Rentenübersicht leistet und wo Ihre Planung erst beginnt
Inhalt
1. Welche Informationen zu Ihrer Altersvorsorge bündelt die Digitale Rentenübersicht?
2. Welche Anbieter sind in der Digitalen Rentenübersicht vertreten und welche fehlen?
3. Was bedeuten die angezeigten Rentenwerte im Portal und warum fehlt die Nettorente?
4. Wie melden Sie sich bei der Digitalen Rentenübersicht an?
5. Warum bleiben Standmitteilungen und persönliche Beratung wichtig?
6. Welche Schritte helfen Ihnen nach dem Abruf bei der Ruhestandsplanung?
7. Checkliste: Welche Fragen sollten Sie nach dem Abruf klären?
8. Fazit: Wie wird aus Ihrer Rentenübersicht ein persönlicher Ruhestandsplan?
9. FAQ
Welche Informationen zu Ihrer Altersvorsorge bündelt die Digitale Rentenübersicht?
Die Digitale Rentenübersicht ist ein kostenloses Online-Portal unter rentenuebersicht.de. Sie zeigt den aktuellen Stand Ihrer Altersvorsorge und die möglichen Auszahlungen zum Rentenbeginn, gesammelt von verschiedenen Anbietern. Betrieben wird das Portal von einer Stelle der Deutschen Rentenversicherung Bund. Die Grundlage ist das Rentenübersichtsgesetz des Bundes.
Das Portal unterteilt Ihre Altersvorsorge in drei Bereiche:
- Gesetzliche Vorsorge: Ihre Rente aus der gesetzlichen Rentenversicherung und die Alterssicherung der Landwirte. Je nach Anbindung gehören auch die Beamten-, Richter- und Soldatenversorgung sowie die Versorgungswerke einzelner Berufsgruppen dazu. Für diese Einrichtungen besteht derzeit keine Pflicht zur Anbindung, sie können sich aber freiwillig anschließen.
- Betriebliche Vorsorge: Ihre Betriebsrente. Läuft Ihre Betriebsrente über eine Versicherung oder eine Pensionskasse, sehen Sie die Betriebsrente im Portal, wenn die Versicherung oder Pensionskasse daran teilnimmt. Zahlt Ihr Arbeitgeber die Rente später selbst aus (Direktzusage), muss er nicht teilnehmen. In diesem Fall fehlt Ihre Betriebsrente womöglich im Portal.
- Private Vorsorge: Altersvorsorgeverträge, die Sie selbst abgeschlossen haben, zum Beispiel Riester- und Rürup-Verträge oder private Renten- und Lebensversicherungen – mit Auszahlung frühestens ab dem 60. Geburtstag.
Auch das ab 2027 geplante Altersvorsorgedepot zählt in diesen Bereich.

Welche Anbieter sind in der Digitalen Rentenübersicht vertreten und welche fehlen?
Zur Teilnahme verpflichtet sind Anbieter, die zwei Bedingungen erfüllen:
- Sie verschicken jedes Jahr eine Standmitteilung, also eine Übersicht über den Stand der Altersvorsorge.
- Sie verwalten mehr als 1.000 Vorsorgeverträge von Personen, die noch keine Rente beziehen.
Derzeit nicht verpflichtet sind unter anderem:
- Arbeitgeber mit Direktzusagen für eine Betriebsrente
- berufsständische Versorgungswerke
- die Beamten-, Richter- und Soldatenversorgung
Diese Anbieter können sich freiwillig anschließen.
Mit Stand vom 21. September 2026 sind mehr als 700 Anbieter angeschlossen. Eine Liste der Anbieter finden Sie im Portal.
Was bedeuten die angezeigten Rentenwerte im Portal und warum fehlt die Nettorente?
Zu jedem Vertrag zeigt das Portal zwei Arten von Werten. Der erreichte Wert ist das, was Sie bis heute angespart haben, auch wenn Sie nichts mehr einzahlen. Der erreichbare Wert ist eine Hochrechnung bis zum Rentenbeginn unter der Annahme, dass Sie weiter einzahlen. Wenn nicht garantiert, ist er keine Zusage. Die tatsächliche Höhe der Auszahlungen kann abweichen.
Beide Werte zeigt das Portal, soweit vorhanden, jeweils als garantierten und als prognostizierten Betrag:
- Der garantierte Wert: Dieser Betrag steht Ihnen mindestens zu oder ist vertraglich zugesichert.
- Der prognostizierte Wert: Dieser Betrag ist eine realistische Schätzung. Er kann am Ende höher oder niedriger ausfallen.
Bei Betriebsrenten und privaten Altersvorsorgeverträgen lohnt ein genauer Blick:
- Rente oder Kapital: Bei Wahlrecht, beispielsweise zwischen einer Rente und einem Auszahl- oder Entnahmeplan, zeigt das Portal in der Regel die Rente. Den Kapitalbetrag finden Sie dann unter Umständen nur in der Standmitteilung.
- Nur eine Prognose: Enthält Ihre Standmitteilung mehrere Prognosen, zeigt das Portal nur die, die der Anbieter als realistisch auswählt.
- Nicht enthalten: Wohn-Riester-Bausparverträge, Banksparpläne, Aktien und Fonds sowie reine Risiko- und Sterbegeldversicherungen.
Die Werte erscheinen je nach Vertrag als monatliche Rente oder als einmalige Auszahlung. Die folgende Tabelle zeigt, was das Portal beantwortet und was Sie selbst klären müssen:
| Ihre Frage | Das zeigt das Portal | Das klären Sie selbst oder mit einem Berater |
| Wie viel kann ich erwarten? | Betrag je Vertrag, als monatliche Rente oder Einmalzahlung | Ob die Beträge zusammen zu Ihrem Lebensstandard passen |
| Wie sicher ist der Betrag? | Garantierter und geschätzter Wert getrennt | Wie realistisch die Schätzung ist |
| Wie viel bleibt nach Abzügen? | Nur einen Hinweis, ob Steuern oder Sozialabgaben anfallen | Die Höhe der Abzüge, also Ihre Nettorente |
| Was ist das Geld künftig wert? | Angabe, ob die Leistung im Ruhestand angepasst wird | Die Kaufkraft unter Berücksichtigung der Inflation |
| Wie aktuell sind die Zahlen? | Stichtag der Angaben | Ob sich seither etwas geändert hat |
| Was gehört noch zu meinem Vermögen? | Nur Altersvorsorgeverträge | Immobilien, Wertpapierdepots und Ersparnisse |
Wie melden Sie sich bei der DRÜ an?
Die Nutzung der Digitalen Rentenübersicht ist kostenlos und freiwillig. Zum Start sind fünf Schritte nötig:
- Online-Funktion des Ausweises freischalten: Ihr Personalausweis muss die Online-Ausweisfunktion haben, und Sie müssen Ihre PIN kennen. Wer die PIN vergessen hat, kann kostenlos eine neue über den zuständigen Bürgerservice der jeweiligen Kommune beantragen. Bürgerinnen und Bürger anderer EU- oder EWR-Staaten nutzen die eID-Karte.
- Ausweis am Smartphone prüfen lassen: Dafür nutzen Sie die AusweisApp auf Ihrem Smartphone oder ein Kartenlesegerät.
- Konto anlegen: Auf rentenuebersicht.de registrieren Sie sich und geben einmalig Ihre Steuer-ID ein. Sie steht zum Beispiel auf Ihrem Einkommensteuerbescheid oder auf der Lohnsteuerbescheinigung Ihres Arbeitgebers.
- Abfrage starten: Eintragen müssen Sie nichts. Das Portal fragt mit Ihrer Steuer-ID bei den angeschlossenen Anbietern nach, wahlweise bei allen oder bei einzelnen. Hat ein Anbieter Ihre Steuer-ID zu Ihrem Vertrag gespeichert, schickt er die Werte zurück. Anbieter müssen die Steuer-ID aber nicht speichern. Fehlt sie dort, erscheint Ihr Vertrag nicht. Fragen Sie in dem Fall beim entsprechenden Anbieter nach.
- Ergebnis speichern: Sie können die Übersicht als PDF speichern und zu einem Beratungsgespräch mitbringen. Dort liegen dann alle Verträge auf einen Blick vor, statt dass einzelne Briefe zusammengesucht werden müssen. So kann schneller berechnet werden, wie viel Ihnen im Ruhestand voraussichtlich bleibt und ob und wo Sie möglichst effizient nachsteuern können.
Warum bleiben Standmitteilungen und persönliche Beratung wichtig?
Sie erhalten weiterhin die Briefe und Mitteilungen Ihrer Anbieter. Die Stelle hinter dem DRÜ-Portal gibt keine Auskunft zu einzelnen Verträgen und berät auch nicht persönlich. Die Ergebnisse sollen Ihnen helfen, mögliche Lücken früh zu erkennen und diese mithilfe einer fachlich fundierten Beratung zu schließen.
Welche Schritte helfen Ihnen nach dem Abruf bei der Ruhestandsplanung?
- Brutto in Netto umrechnen: Brutto ist der Betrag vor Abzügen. Netto ist der Betrag, der nach Steuern sowie Kranken- und Pflegeversicherung bei Ihnen ankommt. Das Portal rechnet nicht um, es weist nur auf mögliche Abzüge hin.
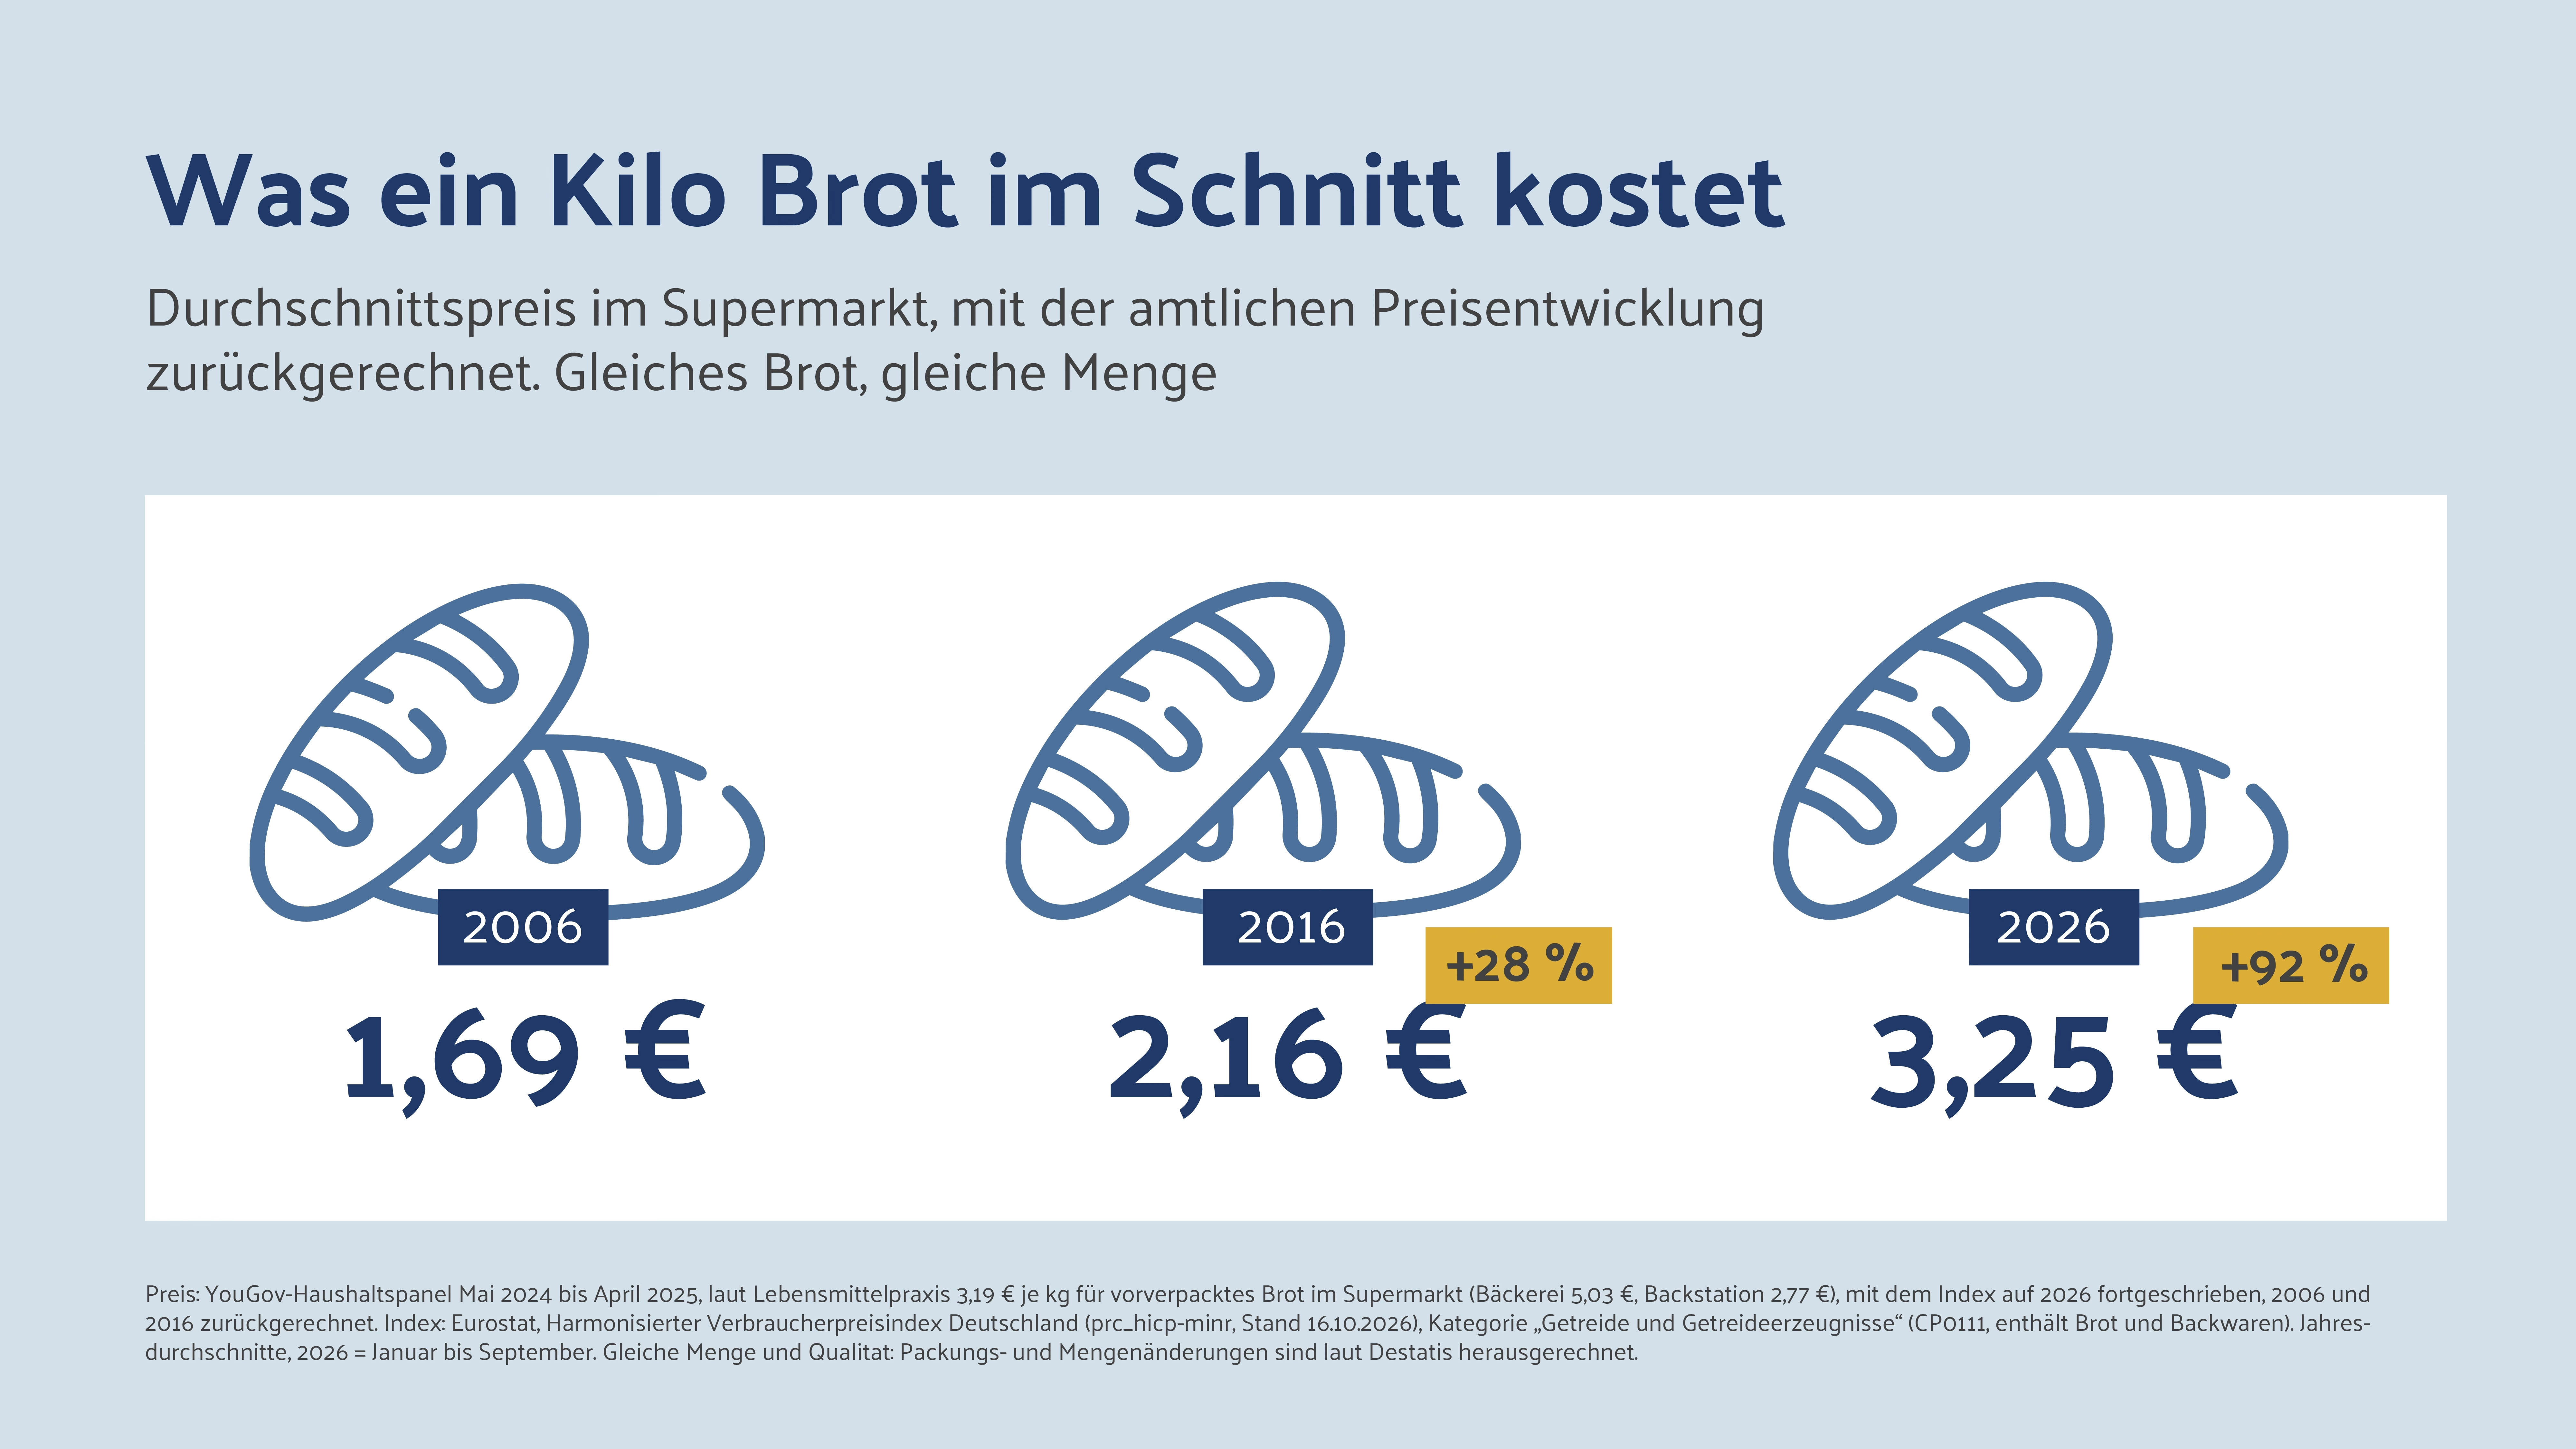
- Kaufkraft prüfen: Was 1.000 Euro in 10, 20 oder 30 Jahren wert sind, hängt von der Preisentwicklung ab. Diese Betrachtung liefert das Portal nicht.
- Weiteres Vermögen einbeziehen: Eigene Immobilie, Wertpapierdepot und freie Ersparnisse gehören zwar zu Ihrer Planung, erscheinen jedoch nicht im Portal.
- Verträge und Förderung prüfen lassen: Passen Ihre bestehenden Verträge überhaupt zu Ihren persönlichen Zielen? In einem Beratungsgespräch lässt sich individuell prüfen, wie Sie Steuervorteile, staatliche Förderungen und Zulagen bestmöglich für sich nutzen können.
Wie stark sich Preise über die Jahre verändern, zeigt ein Beispiel aus dem Alltag
Checkliste: Welche Fragen sollten Sie nach dem Abruf klären?
Sind alle meine Anbieter in der Anbieterliste des Portals enthalten?
Welcher Stichtag liegt den angezeigten Werten zugrunde?
Habe ich garantierte und geschätzte Werte getrennt betrachtet?
Weiß ich, auf welche Leistungen Steuern und/oder Sozialabgaben anfallen?
Habe ich Vermögenswerte außerhalb der Altersvorsorgeverträge einbezogen?
Passen die Produkte und Sparraten noch zu meinem Ziel?
Fazit
Wie wird aus Ihrer Rentenübersicht ein persönlicher Ruhestandsplan?
Die Digitale Rentenübersicht ist ein wertvoller erster Schritt, weil sie verstreute Vorsorgeinformationen an einem Ort sichtbar macht. Die angezeigten Werte lassen sich aber nicht einfach addieren, weil sie auf unterschiedlichen steuerlichen und rechnerischen Grundlagen beruhen. Die eigentliche Planung beginnt danach: mit der Nettorente, der Kaufkraft und dem Blick auf Ihr gesamtes Vermögen. Entscheidend ist dabei nicht der einzelne Vertrag, sondern ein Gesamtkonzept, in dem alle Bausteine zusammenpassen und sich sinnvoll ergänzen.
Haben Sie Ihre Digitale Rentenübersicht bereits aufgerufen? Dann gleichen wir die Daten aus dem Portal mit Ihrer persönlichen Lebensplanung ab, berechnen Ihre voraussichtliche Nettorente und entwickeln gemeinsam mit Ihnen passende Lösungen.
Sie haben Fragen zum Altersvorsorgedepot oder zu Ihrer persönlichen Vorsorgesituation?
Wenden Sie sich dazu gerne an Ihren TauRes-Berater oder Ihre TauRes-Beraterin. Weitere Kontaktmöglichkeiten finden Sie hier.
Dieser Beitrag dient der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Die gesetzlichen Regelungen zum Altersvorsorgedepot können sich im weiteren Verfahren noch ändern. Stand November 2026
FAQ: Häufig gestellte Fragen
Viele Menschen haben mehrere Vorsorgeverträge und erhalten dazu in Textform Auskunft von verschiedenen Anbietern. Die Digitale Rentenübersicht bündelt diese Informationen bestmöglich an einem Ort. So sehen Sie den Stand Ihrer gesetzlichen, betrieblichen und privaten Altersvorsorge auf einen Blick.
Ja. Die Nutzung ist kostenlos und freiwillig.
Nicht unbedingt. Das Portal zeigt nur Verträge von Anbietern, die angeschlossen sind und Ihre Steuer-ID gespeichert haben. Für Direktzusagen, Versorgungswerke sowie die Beamten-, Richter- und Soldatenversorgung besteht derzeit keine Pflicht zur Teilnahme. Immobilien, Wertpapierdepots und Ersparnisse erscheinen grundsätzlich nicht.
Brutto ist der Betrag vor Abzügen. Netto ist der Betrag, der nach Steuern und/ oder Beiträgen zur Kranken- und Pflegeversicherung auf Ihrem Konto ankommt.
Nein. Das Portal weist nur darauf hin, ob auf eine Leistung Steuern und/ oder Sozialabgaben anfallen. Die Nettorente berechnen Sie selbst oder ermitteln diese im Rahmen einer Beratung.
Nur, wenn der jeweilige Anbieter angeschlossen ist. Für die Beamten-, Richter- und Soldatenversorgung sowie für Versorgungswerke besteht derzeit keine Anbindungspflicht.
Nein. Die tatsächliche Höhe Ihrer Auszahlungen kann von den angezeigten Werten abweichen, vor allem bei geschätzten Ablaufleistung.