 TauRes Logo
Altersvorsorge vs. Altersvorfreude
Dieser Beitrag ist Teil unserer Wissensreihe zum Thema „Altersvorsorgedepot 2027“.
In unseren bisherigen Beiträgen unserer Wissensreihe ging es um das neue Altersvorsorgedepot selbst: Was es ist, wie es funktionieren soll und worauf man bei Angeboten achten sollte. Bleibt die Frage, warum es überhaupt eingeführt wird. Um das zu verstehen, gehen wir einen Schritt zurück und schauen uns die gesetzliche Rentenversicherung an: wie sie funktioniert, was sie heute leistet und vor welchen Herausforderungen sie steht.
Altersvorsorge vs. Altersvorfreude: Wie verlässlich ist die gesetzliche Rentenversicherung wirklich?
Der letzte Arbeitstag ist vorbei.
Endlich Zeit für den Garten, für Freunde und Familie oder für die lange geplante Weltreise. Die persönliche Bucketlist sieht bei jedem anders aus. Miete, Einkäufe, Sprit: Die Fixkosten laufen weiter. Viele gehen davon aus, dass das nach 45 Beitragsjahren gut zu stemmen ist. Ob die gesetzliche Rente aber ausreicht, schauen wir uns genauer an.
Was können Rentnerinnen und Rentner aktuell erwarten?
Für alle ab dem Jahrgang 1964 liegt die Regelaltersgrenze bei 67 Jahren. Tatsächlich gingen Versicherte 2025 im Schnitt mit 64,7 Jahren in Rente. Wer vor der Regelaltersgrenze geht, muss für jeden Monat 0,3 Prozent Abschlag in Kauf nehmen.
Die durchschnittliche Altersrente lag Ende 2025 bei 1.195 Euro im Monat: bei Männern 1.449 Euro, bei Frauen 994 Euro. Damit erhielten Frauen knapp ein Drittel weniger.
Nicht immer reicht die Rente zum Leben: Ende 2025 bezogen rund 764.000 Menschen Grundsicherung im Alter. Andere verdienen im Ruhestand etwas hinzu, sei es aus finanziellen Gründen oder weil sie gern weiterarbeiten: 2023 waren noch 13 Prozent der Rentnerinnen und Rentner im Alter von 65 bis 74 Jahren erwerbstätig.
Es kann aber auch anders laufen. Wer 45 Jahre lang jedes Jahr Beiträge bis zur Höchstgrenze gezahlt hat, käme nach heutigen Werten auf gut 3.735 Euro brutto im Monat. Voraussetzung hierfür ist, dass während der gesamten 45 Jahre ein Durchschnittsgehalt von mindestens 8.450 Euro brutto im Monat (101.400 Euro im Jahr, Beitragsbemessungsgrenze, Stand 2026) verdient wurde. Gerechnet ist mit dem aktuellen Rentenwert von 42,52 Euro ab Juli 2026. In der Praxis ist das die Ausnahme: Ende 2023 erhielten nur rund 18.300 von 18,7 Millionen Altersrentnerinnen und -rentnern, also etwa 0,1 Prozent, einen monatlichen Rentenzahlbetrag (nach Abzug der Kranken- und Pflegeversicherungsbeiträge) von mehr als 3.000 Euro. Brutto lag die Zahl der Altersrenten über dieser Marke bei knapp 92.000.
Wird das eingezahlte Geld für mich angespart?
Nein, und das ist vielen nicht bewusst. Ein persönliches Konto, auf dem die eigenen Beiträge liegen, gibt es nicht. Die gesetzliche Rentenversicherung (GRV) finanziert sich über das sogenannte Umlageverfahren. Das bedeutet: Die heutigen Beitragszahlerinnen und Beitragszahler finanzieren die Renten der heutigen Rentnerinnen und Rentner. Im Gegenzug erwerben sie Ansprüche, die später von der nächsten Generation der Beitragszahlerinnen und Beitragszahler bezahlt werden. Das System trägt sich nur aus Beiträgen, solange mindestens so viel eingezahlt wie ausgezahlt wird.
Was bedeutet der demografische Wandel für die Rente?
1962 kamen auf eine Altersrentnerin oder einen Arbeitsrentner noch sechs Beitragszahlerinnen oder Beitragszahler, 2022 waren es nur noch rund zwei.
Das wirkt sich spürbar auf die Finanzen der GRV aus. 2025 gab die allgemeine Rentenversicherung rund 421 Milliarden Euro aus. Die Beiträge brachten rund 321 Milliarden Euro ein, also gut drei Viertel. Den übrigen Teil der Lücke schloss der Bund mit Zuschüssen.
Gemessen an der gesamten Wirtschaftsleistung entsprachen die Ausgaben der Rentenversicherung damit rund 9 Prozent, die Bundeszuschüsse rund 2 Prozent des Bruttoinlandsprodukts. Deshalb bleibt das Thema politisch aktuell.
Wie wurde die Rente bisher reformiert?
Wir werfen einen Blick auf vergangene Reformen und ihre Ziele.
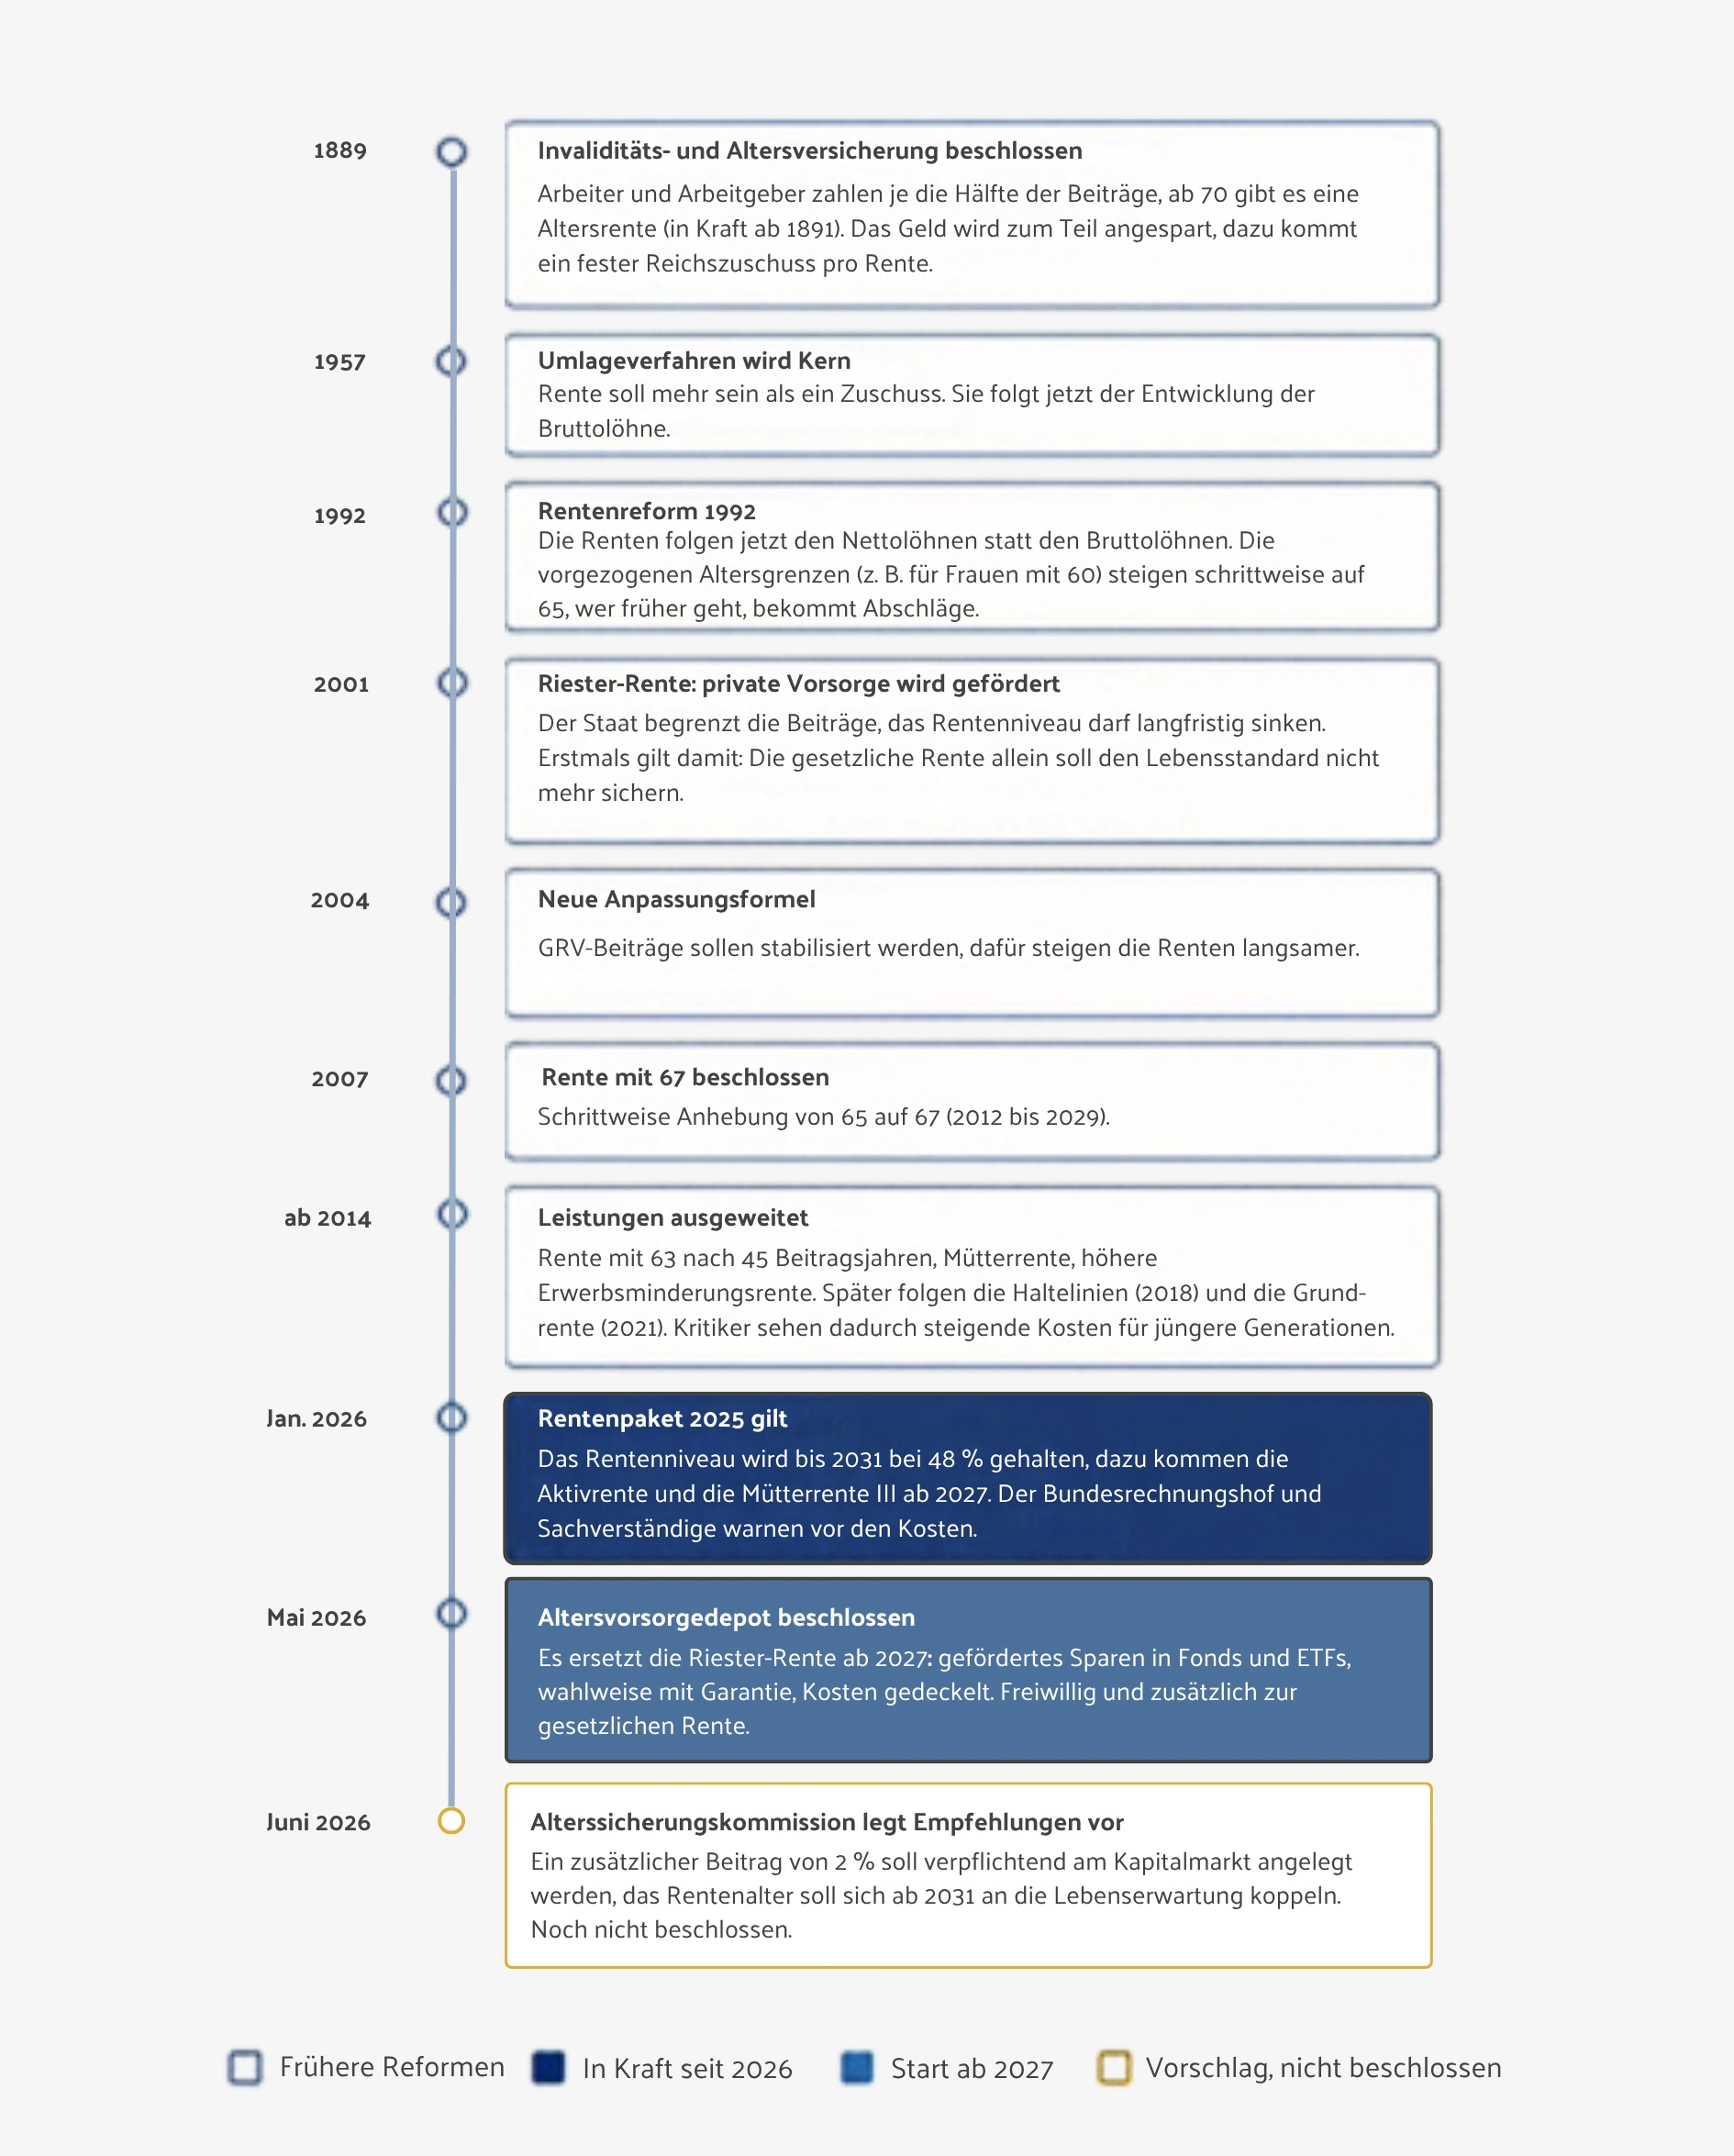
- 1889: Invaliditäts- und Altersversicherung beschlossen (in Kraft ab 1891), Altersrente ab 70, Beiträge je zur Hälfte von Arbeitern und Arbeitgebern, dazu ein fester Reichszuschuss pro Rente.
- 1957: Umlageverfahren wird Kern, die Rente soll mehr sein als ein Zuschuss und folgt den Bruttolöhnen.
- 1992: Rentenreform 1992, Renten folgen den Nettolöhnen, vorgezogene Altersgrenzen steigen schrittweise auf 65, Abschläge bei früherem Rentenbeginn.
- 2001: Riester-Rente, staatlich geförderte private Vorsorge, die gesetzliche Rente allein soll den Lebensstandard nicht mehr sichern.
- 2004: Neue Anpassungsformel, die Beiträge sollen stabil bleiben, dafür steigen die Renten langsamer.
- 2007: Rente mit 67 beschlossen, schrittweise Anhebung von 65 auf 67 (2012 bis 2029).
- Ab 2014: Rente mit 63 nach 45 Beitragsjahren, Mütterrente, höhere Erwerbsminderungsrente, später Haltelinien (2018) und Grundrente (2021).
- Januar 2026: Rentenpaket 2025, Rentenniveau bis 2031 bei 48 %, Aktivrente, Mütterrente III ab 2027.
- Mai 2026: Altersvorsorgedepot beschlossen, es ersetzt ab 2027 die Riester-Rente, freiwillig und zusätzlich zur gesetzlichen Rente.
- Juni 2026: Die Alterssicherungskommission empfiehlt einen zusätzlichen Kapitalmarktbeitrag von 2 % und ein an die Lebenserwartung gekoppeltes Rentenalter, noch nicht beschlossen.
Aktuell will die Bundesregierung die Empfehlungen der Alterssicherungskommission umsetzen, darunter eine zusätzliche kapitalgedeckte Rente und ein an die Lebenserwartung gekoppeltes Rentenalter. Wie stark das die Finanzierung langfristig entlastet, wird unterschiedlich bewertet. Kritische Stimmen, etwa der Bundesrechnungshof, sehen weiteren Reformbedarf.
Was bedeutet das für Sie?
Die gesetzliche Rente ist eine Basis. Häufig deckt sie eher die Grundkosten, zum Beispiel Einkäufe, Miete oder die Instandhaltung des Hauses. Reisen, Hobbys und der Spielraum, den man sich leisten will, sind damit nicht automatisch finanziert. Der Unterschied zwischen dem, was voraussichtlich ankommt, und dem, was Sie tatsächlich brauchen, heißt Vorsorgelücke.
Vier Fragen, die Sie frühzeitig für sich klären können:
- Wie viel Geld brauche ich im Monat, um so zu leben, wie ich es mir vorstelle, und nicht nur, um über die Runden zu kommen?
- Wann will ich aufhören zu arbeiten?
- Wie hoch wird meine gesetzliche Rente voraussichtlich sein? Antworten liefern die jährliche Renteninformation und der Online-Rentenrechner der Deutschen Rentenversicherung.
- Wie groß ist meine persönliche Vorsorgelücke, wie viel Zeit bleibt mir, sie zu schließen, und was ist der effizienteste Weg?
Mit diesen Fragen sind Sie nicht allein: Drei Viertel der 18- bis 35-Jährigen haben festgestellt, dass sie sich mit der Planung ihres Ruhestands beschäftigen sollten. Denn dieser Lebensabschnitt macht rund ein Viertel des Lebens aus.
Trotzdem kommt laut derselben Studie gut jeder Dritte (35 Prozent) nicht in die Umsetzung und verlässt sich ausschließlich auf die gesetzliche Rente. Ein Grund: Vorsorge besteht heute aus vielen Bausteinen, wie staatlich geförderten Modellen – etwa dem Altersvorsorgedepot, betrieblicher Vorsorge, Fonds und ETFs und Versicherungen. Da ist es nicht einfach, den Überblick zu behalten. Jedes Angebot hat eigene Regeln, Kosten und vor allem steuerliche Folgen, die man leicht übersieht. Umso wichtiger ist es, die Vorsorgelücke nicht von einzelnen Produkten abhängig zu machen, sondern den eigenen Lebensweg als Ganzes zu betrachten.
Fazit
Die gesetzliche Rente bleibt für die meisten Menschen die wichtigste Grundlage im Alter. Weil sie über das Umlageverfahren finanziert wird, hängt sie aber stark vom Verhältnis zwischen Beitragszahlerinnen und -zahlern und Rentnerinnen und Rentnern ab, und das hat sich über die Jahrzehnte deutlich verschoben. Die bisherigen Reformen und die Pläne zur Umsetzung der Empfehlungen der Alterssicherungskommission zeigen, dass die Politik zunehmend auf ergänzende, kapitalgedeckte Vorsorge setzt. Das Altersvorsorgedepot ist ein Teil davon.
Kurz gesagt: Die gesetzliche Rente ist eine Basis, aber selten der ganze Plan. Wer seine voraussichtliche Rente kennt und den eigenen Bedarf ehrlich einschätzt, kann die persönliche Vorsorgelücke in Ruhe angehen. Welche Bausteine dafür sinnvoll sind, hängt von der individuellen Lebenssituation ab und lässt sich nicht pauschal beantworten.
Sie haben Fragen zum Altersvorsorgedepot oder zu Ihrer persönlichen Vorsorgesituation?
Wenden Sie sich dazu gerne unter den bekannten Kontaktmöglichkeiten an Ihren TauRes-Berater oder TauRes-Beraterin. Weitere Kontaktmöglichkeiten finden Sie hier.
Dieser Beitrag dient der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Die gesetzlichen Regelungen zum Altersvorsorgedepot können sich im weiteren Verfahren noch ändern.
FAQ: Häufig gestellte Fragen
Die Deutsche Rentenversicherung schickt ab 27 Jahren jährlich eine Renteninformation, wenn mindestens fünf Beitragsjahre vorliegen. Zusätzlich gibt es den Online-Rentenrechner der Rentenversicherung und die Digitale Rentenübersicht, die auch Ansprüche aus betrieblicher und privater Vorsorge bündelt.
Die Beiträge der heutigen Beitragszahler werden direkt für die Renten der heutigen Rentner verwendet. Ein persönliches Sparkonto gibt es nicht. Wer einzahlt, erwirbt Ansprüche, die später von den dann Erwerbstätigen finanziert werden. Ergänzt wird das System durch Zuschüsse des Bundes, 2025 rund 93 Milliarden Euro.
Für jeden Monat, den die Rente vor der Regelaltersgrenze beginnt, wird sie um 0,3 Prozent gekürzt, höchstens um 14,4 Prozent. Die Abschläge gelten dauerhaft, also für die gesamte Rentenbezugszeit. Ob und wie früh man gehen kann, hängt von der Rentenart und den Versicherungszeiten ab.
Die Vorsorgelücke ist der Unterschied zwischen dem Einkommen, das Sie im Ruhestand voraussichtlich zur Verfügung haben, und dem Betrag, den Sie für Ihren gewünschten Lebensstandard benötigen. Zu berücksichtigen sind dabei auch Steuern, Kranken- und Pflegeversicherungsbeiträge sowie die Inflation.
Ja. Die gesetzliche Rente ist gesetzlich verankert und wird auch künftig gezahlt. Offen ist vor allem, wie sich Rentenniveau, Beitragssatz und Renteneintrittsalter langfristig entwickeln. Die Bundesregierung will dazu bis Ende 2026 ein Reformpaket auf Basis der Empfehlungen der Alterssicherungskommission beschließen.
Weil die gesetzliche Rente allein den gewohnten Lebensstandard oft nicht abdeckt, fördert der Staat zusätzlich die private Vorsorge. Das Altersvorsorgedepot ist beschlossen und bietet ab 2027 eine neue, staatlich geförderte Möglichkeit dafür. Mehr dazu lesen Sie in unseren bisherigen Beiträgen der Wissensreihe.